Borsa İstanbul’da son günlerde yaşanan sert fiyat hareketleri, yalnızca hisse senedi yatırımcılarının değil, yatırım fonlarında birikimlerini değerlendiren çok sayıda yatırımcının da gündemine oturdu. Bazı fonlarda yaşanan hızlı değer kayıpları, çıkış taleplerindeki sorunlar ve bazı fonların tasfiye sürecine alınması, piyasalarda “Ne oldu?” sorusunu beraberinde getirdi.
Nevşehir Hacı Bektaş Veli Üniversitesi Dr. Öğr. Üyesi Mehmet Uçar tarafından kaleme alınan değerlendirmede, yaşanan gelişmelerin Türkiye’deki fon sisteminin tamamının çöktüğü şeklinde yorumlanmaması gerektiğine dikkat çekiliyor. Uçar’a göre yaşananların merkezinde belirli fonlarda oluşan yoğunlaşma, düşük likidite ve yatırımcıların aynı anda çıkış talebinde bulunması yer alıyor. İşte Dr. Öğr. Üyesi Mehmet Uçar’ın ele aldığı o çok önemli konu…
FON KRİZİ BİZE NE ANLATIYOR?
Borsa İstanbul’da son günlerde yaşanan sert dalgalanma, yalnızca hisse senedi yatırımcılarını değil, yatırım fonlarına güvenen çok geniş bir kesimi de tedirgin etti.
Bazı fonlarda çok sert değer kayıpları görüldü, bazı fonlardan çıkış talepleri karşılanamadı, belirli portföy yönetim şirketlerinin fonları tasfiye sürecine alındı ve doğal olarak herkes aynı soruyu sormaya başladı:
NE OLDU? PARA NEREYE GİTTİ? FONLAR BATTI MI? ŞİMDİ NE OLACAK?
Öncelikle bir kavramı doğru yere oturtmak gerekir.
Yaşanan gelişmeyi “Türkiye’de fon sistemi çöktü” şeklinde okumak doğru değildir. Sorun bütün fonları kapsayan genel bir çöküşten ziyade, bazı fonlarda ortaya çıkan yoğunlaşma ve likidite probleminin piyasaya yayılmasıdır.
Meselenin merkezinde de aslında finans piyasalarının en eski gerçeklerinden biri bulunmaktadır:
BİR VARLIĞIN FİYATI OLMASI, O VARLIĞIN HER ZAMAN AYNI FİYATTAN SATILABİLECEĞİ ANLAMINA GELMEZ.
Sorun Nerede Başladı?
Bazı yatırım fonlarının, fiili dolaşımı düşük belirli hisselerde yüksek miktarda pozisyon taşıdığı uzun süredir tartışılıyordu.
Fiili dolaşımı düşük bir hisseye güçlü ve sürekli talep geldiğinde fiyatın yukarı hareket etmesi daha kolaydır. Hissenin fiyatı yükseldikçe bu hisseyi portföyünde taşıyan fonun değeri de yükselir.
Fonun getirisi yükseldiğinde yatırımcı ilgisi artar. Yeni yatırımcı gelir. Fon büyür. Fon büyüdükçe yeni alımlar yapılır.
Bu yapı yükselen piyasalarda oldukça güçlü görünür.
Fakat sistemin gerçek testi yükselişte değil, yatırımcının aynı anda çıkış kapısına yöneldiği anda başlar.
Çünkü yatırımcı fondaki payını satmak istediğinde, fonun ona ödeme yapabilmesi için nakit üretmesi gerekir. Nakit üretmenin yolu ise fondaki varlıkların satılmasıdır.
Sorun tam da burada ortaya çıktı.
Yatırımcı çıkmak istedi. Fon hisse sattı. Hisseler düştü. Hisseler düştükçe fonların değeri geriledi. Fonların değerindeki düşüş yeni yatırımcıların da çıkış talebinde bulunmasına yol açtı. Bu kez fonlar daha fazla hisse satmak zorunda kaldı.
Sonuçta kendi kendisini besleyen bir satış döngüsü oluştu.
Finans literatüründe bu tür süreçler “fund run”, yani kabaca fondan kaçış olarak ifade edilir.
Satış Neden Bütün Borsaya Yayıldı?
Burada kritik bir nokta var.
Likidite ihtiyacı yaşayan bir yatırımcı ya da fon yöneticisi her zaman yalnızca satmak istediği varlığı satmaz. Bazen satabildiği varlığı satar.
Bu nedenle ilk etapta belirli hisselerde başlayan satış baskısının daha sonra büyük ve likit hisselere yayılması şaşırtıcı değildir.
Fonların nakit ihtiyacı arttıkça, daha kolay alıcı bulunan hisseler de satışa konu oldu. Böylece başlangıçta sınırlı görünen sorun BIST geneline yayıldı.
Bu nedenle son günlerde yaşanan düşüşlerin tamamını şirketlerin bilançosu, kârlılığı veya ekonomik temelleriyle açıklamak mümkün değildir.
BAZEN PİYASADA DÜŞÜŞ, “ŞİRKET KÖTÜ OLDUĞU İÇİN” DEĞİL, “NAKİT GEREKTİĞİ İÇİN” YAŞANIR.
Bu ayrım son derece önemlidir.
Para Nereye Gitti?
Son günlerde en fazla sorulan sorulardan biri de budur.
“BORSADAN MİLYARLARCA LİRA SİLİNDİYSE, BU PARA KİMİN CEBİNE GİTTİ?”
Aslında bu soru piyasa değeri ile nakit para arasındaki farkın karıştırılmasından kaynaklanmaktadır.
Basit bir örnek üzerinden gidelim.
Bir şirketin 100 milyon adet hissesi bulunduğunu ve hisse fiyatının 100 TL olduğunu düşünelim. Şirketin piyasa değeri 10 milyar TL’dir.
Hisse 70 TL’ye düşerse piyasa değeri 7 milyar TL’ye geriler. Ortada 3 milyar TL’lik bir kayıp vardır.
Ancak bu 3 milyar TL başka bir kişinin banka hesabına aktarılmış değildir. Sadece piyasanın o şirkete biçtiği değer değişmiştir.
Fonlarda da durum benzerdir. Fonun elindeki hisseler değer kaybederse fonun portföy değeri de düşer ve fonun birim pay fiyatı geriler.
Dolayısıyla piyasada “silinen değer” ile sistemden çıkan gerçek nakit aynı şey değildir.
Elbette fonlardan çıkan yatırımcılara ödenen gerçek para vardır. Ancak piyasa değerinde yaşanan toplam kaybın tamamının dövize, altına, mevduata ya da başka bir yatırım aracına gittiğini söylemek doğru olmaz.
Önemli bir bölümü sadece yeniden fiyatlamadır. Yani servetin piyasa değerindeki azalmadır.
Fonlar Battı mı?
Burada da sakin ve doğru bir ayrım yapmak gerekir.
Bütün yatırım fonları batmış değildir. Bütün fonlar kapatılmış da değildir. Türkiye’de çok sayıda fon normal şekilde faaliyetlerine devam etmektedir.
Ancak bazı portföy yönetim şirketlerine ait belirli fonlarda işlemler durdurulmuş ve çok sayıda fon tasfiye sürecine alınmıştır.
“Tasfiye” kelimesi yatırımcı açısından oldukça sert bir ifade gibi görünse de doğrudan “paranın sıfırlanması” anlamına gelmez.
Tasfiye temel olarak fondaki varlıkların nakde çevrilmesi ve elde edilen paranın yatırımcılara sahip oldukları pay oranında dağıtılmasıdır.
Burada asıl önemli nokta, bu varlıkların hangi fiyatlardan satılabileceğidir.
Eğer fonda likiditesi düşük hisseler yüksek miktarda bulunuyorsa, bunları kısa sürede ve fiyatı fazla düşürmeden satmak kolay değildir.
Dolayısıyla yatırımcının alacağı nihai tutar, fonun varlıklarının hangi değerlerden nakde çevrilebildiğine bağlı olacaktır.
Ve aslında yaşanan krizin özünü tek kelimeyle açıklamak gerekirse o kelime şudur: LİKİDİTE.
DEVLET NEDEN MÜDAHALE ETTİ?
Çünkü böyle bir problem yalnızca fon yatırımcılarıyla sınırlı kalmayabilir.
Fonlar hisse satar. Hisse fiyatları düşer. Kredili yatırımcıların teminatları zayıflar. Yeni satışlar gelir. Aracı kurumların ve bankaların likidite ihtiyacı artabilir.
Bu nedenle küçük görünen bir problem zaman içerisinde finansal sistemin farklı alanlarına yayılabilir.
SPK ve Türkiye Cumhuriyet Merkez Bankası’nın aldığı önlemleri bu çerçevede değerlendirmek gerekir.
Amaç, zarar eden yatırımcının zararını kamu kaynaklarıyla karşılamak değildir. Asıl amaç, kontrolsüz bir satış dalgasının finansal sisteme yayılmasını engellemektir.
ŞİMDİ NE OLACAK?
Bundan sonraki süreçte üç başlığın dikkatle takip edilmesi gerektiğini düşünüyorum.
Birincisi, tasfiye edilen fonların portföylerindeki hisselerin hangi hızda ve hangi fiyatlardan satılacağıdır. Bu sürecin kontrollü yönetilmesi piyasa açısından son derece önemlidir.
İkincisi, Borsa İstanbul’da şirketler arasında yeniden ayrışmanın başlayıp başlamayacağıdır.
Panik satışlarında güçlü bilançosu olan şirket de zayıf şirket de değer kaybedebilir. Çünkü panik dönemlerinde satış gerekçesi çoğu zaman temel analiz değil, nakit ihtiyacıdır.
Piyasa normalleşmeye başladığında ise yatırımcıların yeniden şirketlerin bilançosuna, borçluluğuna, kârlılığına ve büyüme potansiyeline bakması beklenir.
Üçüncü ve belki de en önemlisi fon sektörünün bundan sonra nasıl şekilleneceğidir.
Bana göre yaşananların en kalıcı sonucu burada ortaya çıkacaktır.
Fonların belirli hisselerde aşırı yoğunlaşması, düşük fiili dolaşımlı şirketlerde büyük pozisyon taşıması ve likidite riskinin yeterince dikkate alınmaması bundan sonra çok daha yakından izlenecektir.
Çünkü finans piyasalarında yüksek getiri tek başına başarı göstergesi değildir.
ASIL SORU ŞUDUR: BU GETİRİ HANGİ RİSK ALINARAK ELDE EDİLDİ?
Bir yatırım aracı kısa sürede yüzde 100 kazandırıyorsa yatırımcının sorması gereken ilk soru “daha ne kadar yükselir?” olmamalıdır.
“Bu getiri nasıl oluştu ve bu pozisyondan gerektiğinde çıkabilir miyim?” sorusu en az getiri kadar önemlidir.
Son günlerde yaşananların yatırımcı açısından en önemli dersi de kanaatimce burada yatıyor.
Finans piyasalarında fiyat kadar likiditeye, getiri kadar riske ve yükseliş kadar çıkış senaryosuna da bakmak gerekir.
Çünkü yatırımın gerçek değeri sadece alırken değil, satmak istediğinizde ortaya çıkar.
Bugün yaşananları yalnızca “borsa düştü” veya “fonlar battı” şeklinde okumak eksik olur.
Asıl mesele; yüksek yoğunlaşma, düşük likidite ve yatırımcı çıkışlarının aynı anda bir araya gelmesidir.
Piyasalar zamanla sakinleşir. Fiyatlar yeniden denge bulur. Ama böyle dönemlerin yatırımcıya verdiği ders uzun süre unutulmamalıdır:
Getiriyi görmeden önce riske, fiyatı görmeden önce likiditeye bakmak gerekir.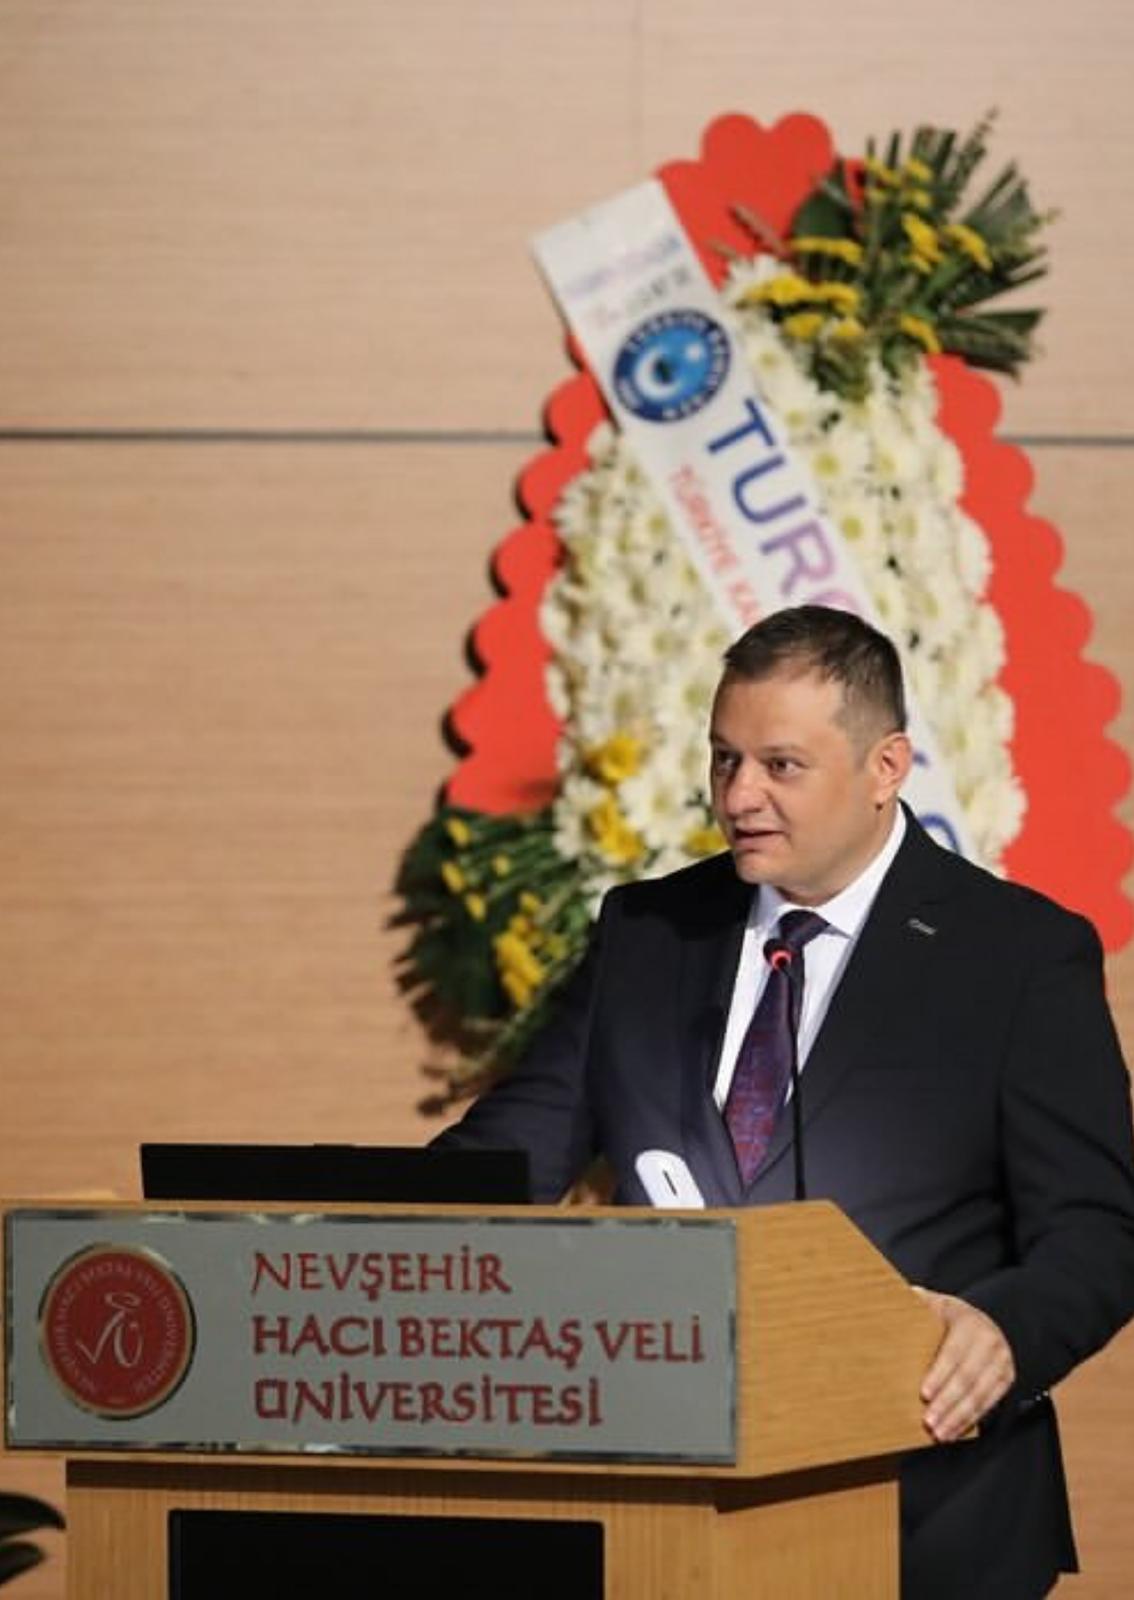

 12:38





 News



 Gündem
 Gündem
 Gündem
 Gündem
 Gündem
 Ekonomi

 EKONOMI
 EKONOMI
 EKONOMI
 EKONOMI
 EKONOMI


